به گزارش روزنامه اعتماد، گوانگدونگ، ژجیانگ، شانگهای و دیگر مراکز صنعتی چین هزاران کیلومتر از میدان جنگ در خاورمیانه فاصله دارند، اما کارگران این مناطق میتوانند پیامدهای درگیری را در محل کار خود احساس کنند. خاورمیانه برای چین هم محل تأمین بخشی از انرژی، هم بازار فروش کالا و هم یکی از مسیرهای مهم تجارت بینالمللی است. وقتی جنگ در منطقه گسترش مییابد، اختلال در کشتیرانی، افزایش قیمت انرژی، تغییر سفارشهای صادراتی و کاهش حاشیه سود کارخانهها از راههای متفاوت به اشتغال صنعتی فشار میآورند.
نتیجه در همه کارخانهها یکسان نیست. برخی تولیدکنندگان برای مواد اولیه و حمل پول بیشتری میپردازند و سفارش کمتری تحویل میگیرند. در سوی دیگر، سازندگان تجهیزات انرژی، فناوریهای جایگزین یا کالاهایی که بازارهای تازه به آنها نیاز دارند ممکن است از تغییر مسیر تجارت سود ببرند. پرسش بازار کار این است که چند شغل در مسیر نخست در معرض خطر قرار میگیرد و فرصتهای مسیر دوم برای چه تعداد کارگر و در کدام صنعت فراهم میشود.
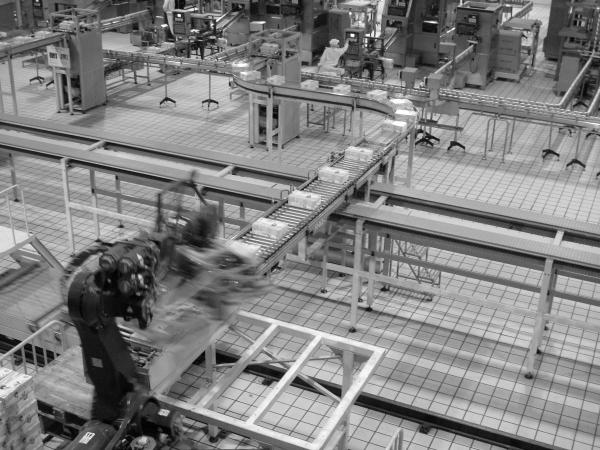
عکس آرشیوی از صنعت چین، Cory M. Grenier، مجوز CC BY-SA 2.0، تغییر اندازه برای نمایش.
از لغو سفارش تا توقف خط تولید
در هفتههای نخست درگیری، بعضی کارخانهداران چینی سفارشهایی را از دست دادند که قرار بود از راه خاورمیانه به دست خریدار برسد. کمی بعد دامنه فشار از همان مسیر تجاری فراتر رفت. تولیدکنندگانی که مشتریانشان در اروپا یا آمریکا بودند نیز با نفت و مواد پتروشیمی گرانتر، کرایه حمل بالاتر و تأخیر در تحویل روبهرو شدند. وقتی این هزینهها حاشیه سود را کوچک میکند، گزینههایی که پیش روی کارخانه میماند بالا بردن قیمت، پایین آوردن تولید، عقب انداختن جذب کارکنان یا کاهش شمار نیروهاست.
روزنامه ساوت چاینا مورنینگ پست در گزارشی به تاریخ ۲۵ مارس ۲۰۲۶ نمونهای از این فشار را در گوانگژو شرح داد. صاحب یک کارخانه دوچرخهسازی که برای مشتریان خاورمیانه، آمریکا و اروپا تولید میکرد، بخش بزرگی از فعالیت صادراتیاش را متوقف کرده بود. او گفت سفارشهای ایران لغو شده، آلومینیوم ۳۰ درصد گرانتر شده و هزینه لجستیک حدود ۱۵ درصد بالا رفته است. کنار هم قرار گرفتن این فشارها به تعطیلی موقت کارخانه انجامید.
این تصمیم برای کارگری که دوچرخه مونتاژ میکند ممکن است پیش از هر اعلام رسمی تعدیل، به معنای حذف یک شیفت یا تعطیلی موقت محل کار باشد. کارخانهای که برای هر واحد کالا هزینه بیشتری میدهد و همزمان سفارش کمتری دارد، نیازی را که پیشتر برای نیروی تازه پیشبینی کرده بود دوباره ارزیابی میکند. مرحله بعد میتواند حذف اضافهکاری، تمدید نشدن قرارداد موقت و تعویق استخدامهایی باشد که از قبل در برنامه بودهاند. به همین دلیل نخستین تغییرها ممکن است در ساعات کار و دریافتی دیده شوند، در حالی که نام کارکنان همچنان در فهرست کارخانه است و آمار رسمی اخراج هنوز تغییری نشان نمیدهد.
اثر نفت و گاز گران بر کارخانهها
چین از بزرگترین مصرفکنندگان انرژی جهان است. مرکز مطالعات استراتژیک و بینالمللی آمریکا برآورد کرده بیش از یکسوم نفت خام مورد نیاز چین از تنگه هرمز عبور میکند. جنگ که از اواخر فوریه ۲۰۲۶ آغاز شد و اختلالی که در عبور نفتکشها بهوجود آمد، هزینه تأمین انرژی را بالا برد. میانگین بهای نفت برنت که در فوریه حدود ۷۱ دلار بود در مارس به حدود ۱۰۰ دلار رسید. گاز طبیعی مایع در بازار آسیا نیز افزایش قیمت محسوسی داشت.
بالا رفتن بهای نفت محدود به پالایشگاه یا صنعت انرژی نمیماند. کارخانههای پلاستیک، لاستیک، مواد شیمیایی، قطعات خودرو، لوازم خانگی و بستهبندی به نفت یا مشتقات آن وابستهاند. گاهی رشد قیمت مواد اولیه از میزانی که سازنده میتواند بر قیمت کالای نهایی بیفزاید بیشتر است. خریدار خارجی نیز با افزایش هزینه سفارش و حمل ممکن است مقدار خرید را کم کند یا زمان تحویل را عقب بیندازد. در چنین وضعیتی، فشار از هر دو طرف به تولیدکننده میرسد، زیرا هزینه تولید بالاتر میرود و فروش هم اطمینان سابق را ندارد.
گزارش ۱۱ آوریل ساوت چاینا مورنینگ پست از کارخانههای چین به سفارشهایی اشاره داشت که شرکتها لغو کرده یا به زمانی دیگر موکول کرده بودند. هزینه بیشتر حمل بر فروش فرامرزی اینترنتی و صادرات لوازم خانگی نیز اثر گذاشته بود. تحلیلگران در آن گزارش از کوچکتر شدن حاشیه سود و تغییر شیوه تهیه مواد اولیه گفتند. بهجای انبار کردن مواد، بعضی بنگاهها خرید را روزبهروز انجام میدادند.
تهیه روزانه مواد اولیه بهجای سفارش عمده نشان میدهد کارخانه به مقدار تولید و سفارشهای آینده اطمینان ندارد و برای تصمیمهای بزرگ احتیاط میکند. بنگاهی که هنوز نمیداند چه اندازه ماده خام برای هفتههای بعد لازم دارد، معمولاً برنامه توسعه ظرفیت و استخدام را هم در اولویت نمیگذارد. انتقال شوک انرژی به بازار کار از همین تصمیمهای روزمره شروع میشود و ممکن است مدتی پیش از کاهش رسمی تعداد کارکنان ادامه پیدا کند.
کاهش سفارش و تعویق استخدام
بازار کار چین با آغاز جنگ برای نخستین بار دچار مشکل نشد. تقاضای ضعیف در داخل، بحران طولانی مسکن، رقابت شدید بین تولیدکنندگان و وابستگی بیشتر رشد به صادرات از پیش تصمیمگیری برای بنگاهها را دشوار کرده بود. ناآرامی خاورمیانه بر همین مشکلات سوار شد و هزینه و ریسک بیشتری را بهویژه به شرکتهای کوچک و متوسط تحمیل کرد.
مرکز مطالعات استراتژیک و بینالمللی گزارش داده پیشبینی رشد واردات برای هشت کشور از میان ۲۰ بازار عمده صادراتی چین پایین آمده است. نمونهای که در گزارش برجسته شده امارات متحده عربی است. برآورد رشد واردات این کشور در ۲۰۲۶ از مثبت ۷٫۱ درصد به منفی ۸٫۴ درصد تغییر کرده است. افت چشمانداز واردات برای اقتصاد چین اهمیت دارد، چون نزدیک به یکسوم رشد تولید ناخالص داخلی آن در سال ۲۰۲۵ از خالص صادرات به دست آمده بود.
کم شدن قدرت خرید مشتریان خارجی ابتدا میتواند فرصتهای کسانی را محدود کند که هنوز وارد بازار کار نشدهاند. وقتی کارخانه بهدلیل کم شدن سفارش برنامه توسعه خط تولید را کنار میگذارد، نیازی هم به جذب فارغالتحصیلان برای آن خط ندارد. این اثر به کارگاه محدود نیست. با افت حجم تجارت، شرکتهای خدماتی، حملونقل، انبارداری و توزیع هم موقعیتهای کمتری ایجاد میکنند. بنابراین حتی کسانی که قرار نبوده در خط تولید کار کنند، ممکن است از کاهش فعالیت کارخانه و صادرات آن اثر بگیرند.
چین سالانه میلیونها جوان تحصیلکرده را وارد بازار کار میکند و جذب این جمعیت یکی از دغدغههای سیاستگذاری اقتصادی است. بازار مشاغل باکیفیت از قبل رقابتی بود. کند شدن جذب نیرو در شرکتهای خصوصی بر متقاضیان جوان فشار بیشتری میآورد، زیرا تعویق استخدام در چند رشته مرتبط میتواند گزینههای آنها را همزمان محدود کند.
تصویر اشتغال در دادههای رسمی اکتبر
اداره ملی آمار چین در اول نوامبر ۲۰۲۶ دادههایی منتشر کرد که از ادامه ضعف در فعالیت تولیدی و بازار کار صنعت حکایت داشت. شاخص مدیران خرید صنعت در اکتبر با افت ۰٫۸ واحدی نسبت به ماه قبل به ۴۹٫۳ رسید. شاخص سفارشهای تازه ۴۹٫۴ و شاخص اشتغال بخش تولید ۴۸٫۴ واحد بود.
در خواندن شاخص اشتغال، ۵۰ مرز میان گسترش و انقباض است. عدد ۴۸٫۴ نشان میدهد مجموع شرکتهایی که از کاهش اشتغال خبر دادهاند از مجموع بنگاههای گزارشدهنده افزایش اشتغال بیشتر بوده است. تفکیک شاخص مدیران خرید بر اساس اندازه شرکتها نیز فاصله میان آنها را نشان میدهد. شاخص بنگاههای کوچک ۴۷٫۵ واحد، شرکتهای متوسط ۴۸٫۴ و شرکتهای بزرگ ۵۰٫۲ واحد بود. وضعیت ضعیفتر بنگاههای کوچک اهمیت دارد، زیرا بنگاههای کوچک و متوسط سهم بزرگی از ایجاد فرصت شغلی در بخش خصوصی دارند.
این دادهها سهم جداگانه جنگ خاورمیانه در افت اشتغال را تعیین نمیکنند. ضعف بازار داخلی، مسائل ساختاری صنعت و وضعیت تجارت خارجی نیز بر شاخصها اثر میگذارند. با این حال، افت سفارشهای تولیدی همزمان با افزایش هزینه انرژی و حمل رخ داده و از این منظر، جنگ یکی از فشارهای افزوده بر بازاری است که پیشتر هم نشانههایی از ضعف داشت.
صنایع در معرض فشار و فرصتهای انرژی پاک
برای بخشهایی که مواد اولیهشان به نفت و پتروشیمی وابسته است، آسیبپذیری در برابر شوک انرژی بیشتر است. در مقابل، تولیدکنندگان خودروهای برقی، تجهیزات خورشیدی، باتری و سامانههای ذخیره انرژی ممکن است از تغییر جهت تقاضا استفاده کنند. نگرانی درباره امنیت تأمین انرژی، کشورها را به یافتن راههایی برای کم کردن وابستگی به سوخت فسیلی ترغیب میکند. توان صنعتی و فناوری چین در این حوزه امکان پاسخگویی به بخشی از تقاضای تازه را فراهم میکند و میتواند در برخی بخشها فرصت شغلی ایجاد کند.
شغلهای حاصل از این تغییر لزوماً جای موقعیتهای از دست رفته را برای همان افراد نمیگیرند. کسی که در کارخانه پلاستیک کار کرده یا قطعات خودرو مونتاژ میکند، برای کار در صنعت باتری به آموزش و مهارتهای دیگری نیاز دارد. علاوه بر این، کارخانه پیشرفته انرژی پاک به سرمایه و فناوری بیشتری متکی است و ممکن است برای تولید به اندازه کارخانهای سنتی نیروی انسانی به کار نگیرد. در نتیجه، افزایش تولید در صنعتی تازه بهخودیخود درباره تعداد مشاغل قابل جایگزینی یا سرعت انتقال کارگران از صنعتی به صنعت دیگر پاسخ نمیدهد.
ابزار پکن برای حمایت از اشتغال
دولت چین پیشتر نیز برای محدود کردن بیکاری در بحرانها مداخله کرده است. در بحران مالی آسیا در اواخر دهه ۱۹۹۰ و بحران مالی جهانی سال ۲۰۰۸، سرمایهگذاری در زیرساخت، تسهیلات بانکی و فشار بر شرکتهای دولتی برای حفظ کارکنان از ابزارهایی بود که به کار گرفت.
در بحران کنونی، ذخیره راهبردی انرژی، متنوع کردن مبادی واردات نفت، توسعه منابع داخلی انرژی و گسترش استفاده از خودرو برقی از ظرفیتهای چین برای کاستن از شوکاند. مرکز مطالعات استراتژیک و بینالمللی ارزیابی کرده مجموعه این ظرفیتها به چین در قیاس با بسیاری از اقتصادهای آسیایی توان بیشتری برای تحمل افزایش هزینه انرژی میدهد. ابزارهای دولت همچنین میتوانند برای کاستن از فشار مالی بر بنگاهها به کار روند.
در عین حال، شرکتهای دولتی و خصوصی توان یکسانی برای حفظ کارکنان در دوره زیان ندارند. شرکت دولتی معمولاً امکان بیشتری برای تحمل فشار دارد. بخش قابل توجهی از اشتغال شهری اما در شرکتهای خصوصی متمرکز است که غالباً حاشیه سود کمتری دارند و افزایش ناگهانی هزینه را دشوارتر تحمل میکنند. اگر سفارشها برای مدتی طولانی ضعیف بمانند، توصیه دولت به نگه داشتن کارکنان بهتنهایی تضمین نمیکند که بنگاه خصوصی بتواند از تعدیل نیرو خودداری کند.
وقتی هزینه جنگ به فیش حقوقی میرسد
مؤسسه پترسون برای اقتصاد بینالملل دو مسیر برای بررسی آثار اقتصادی جنگ خاورمیانه در نظر گرفته است. در مسیر نخست، نفت حدود یک سال در محدوده ۱۲۰ دلار میماند و گاز مایع، فرآوردههای نفتی و کود شیمیایی هم گران میشوند. مسیر دوم ادامه بهای بالای انرژی را به مدت سه سال در نظر میگیرد. طبق برآورد مؤسسه، تولید ناخالص داخلی چین در ۲۰۲۶ در چنین شرایطی حدود ۱٫۸ درصد پایینتر از مسیری قرار میگیرد که بدون این شوک پیشبینی شده بود. کاهش رشد جهان و افت تقاضا برای کالاهای صادراتی چین از دلایل اصلی این فاصله است. این رقم اندازه افت اشتغال را مستقیماً پیشبینی نمیکند، اما مقیاس فشار بر اقتصاد را نشان میدهد.
سازمان بینالمللی کار هم در گزارش مه ۲۰۲۶ هشدار داد بحران خاورمیانه به شوکی برای کار در سطح جهان تبدیل شده است. این سازمان افزایش بهای انرژی، گسست در مسیرهای حملونقل، فشار بر زنجیره تأمین و کم شدن اعتماد سرمایهگذاران را از مسیرهای اصلی سرایت بحران به بازار کار میداند. در چین نیز مسئله از امنیت تأمین انرژی فراتر میرود و به وابستگی موقعیت شغلی میلیونها کارگر به بازارهای صادراتی و زنجیره تأمین جهانی مربوط میشود.
چین ذخایر انرژی، ظرفیت تولیدی و توان مالی قابل توجهی دارد، اما وضعیت کارگران فقط به توان ملی برای تأمین سوخت وابسته نیست. ممکن است اثر مهم جنگ بیش از آنکه به شکل موج ناگهانی اخراج ظاهر شود، به صورت کاهش تدریجی امنیت شغلی دیده شود. در چنین وضعی کارخانه باز میماند و کارگر هنوز به محل کار میرود، اما ساعات کار کمتر میشود، دریافتی ثبات پیشین را ندارد و چشمانداز پیدا کردن شغل دشوارتر ارزیابی میشود. برای کارگری که نامش هنوز در فهرست کارکنان است، از دست رفتن اضافهکاری یا کم شدن شیفت نیز درآمد قابلاتکای ماهانه را تغییر میدهد. به همین دلیل نگاه کردن به آمار استخدام و اخراج بهتنهایی تمام فشار وارد بر خانوارهای کارگری را نشان نمیدهد. هزینه درگیری از این مسیر در زندگی کارگر صنعتیای نمایان میشود که هزاران کیلومتر دورتر از میدان جنگ کار میکند.
- 9
- 1